- 바닥면적 100㎡ 이상 1층 일반·휴게음식점은 재난배상책임보험 의무 대상입니다.
- 다중이용업소 화재배상책임보험은 2026년 7월 1일부터 사망 1인당 1억5천만원, 재산 사고당 10억원 범위입니다.
- 내 가게 집기·인테리어 손해와 누수 배상은 일반 화재보험 약관에서 따로 확인합니다.
바닥면적 100㎡ 이상인 1층 일반·휴게음식점은 재난배상책임보험에 의무로 가입해야 합니다. 음식점 화재보험 가입 대상 보장 범위는 이 의무보험, 다중이용업소 화재배상책임보험, 사장님이 따로 드는 일반 화재보험으로 나뉩니다. 가게를 막 열었거나 갱신일이 다가온 음식점 사장님이 먼저 읽을 내용입니다.
순서는 의무 대상 확인, 의무보험과 일반보험의 차이, 가입 전 확인 순서, 누수 보장, 과태료와 한도입니다.
음식점 화재보험 의무가입 대상
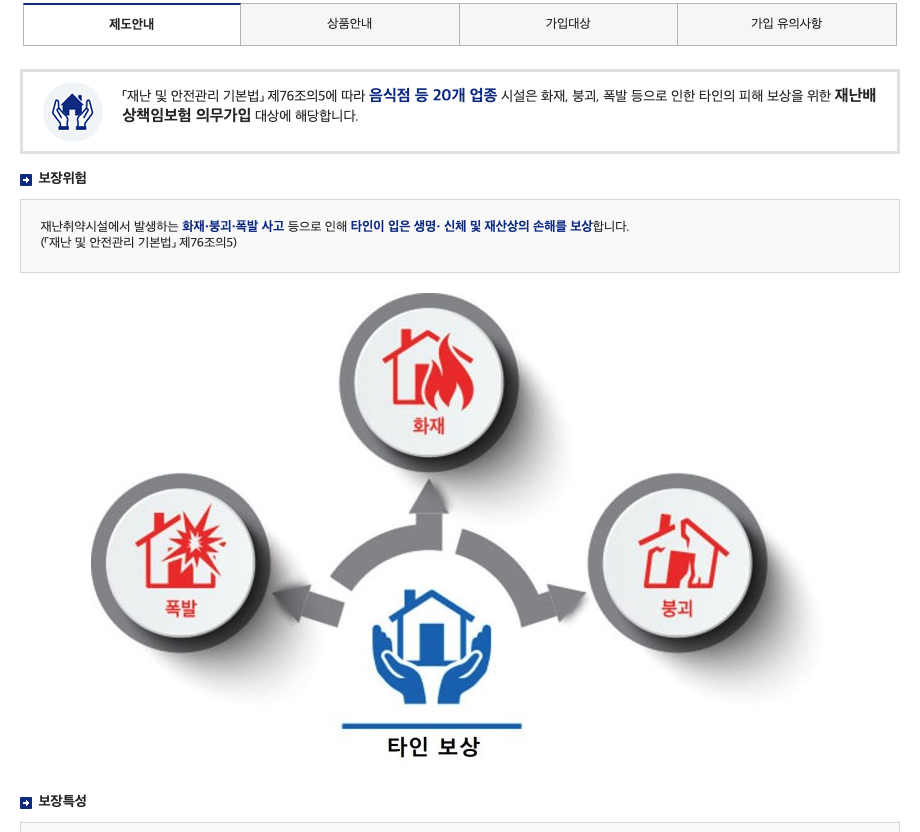
행정안전부 재난안전의무보험 종합포털은 재난배상책임보험 가입 대상으로 「1층 일반·휴게음식점(100㎡ 이상)」을 안내합니다(2026년 10월 기준). 층은 1층, 면적은 100㎡ 이상이라는 두 조건이 함께 맞아야 합니다.
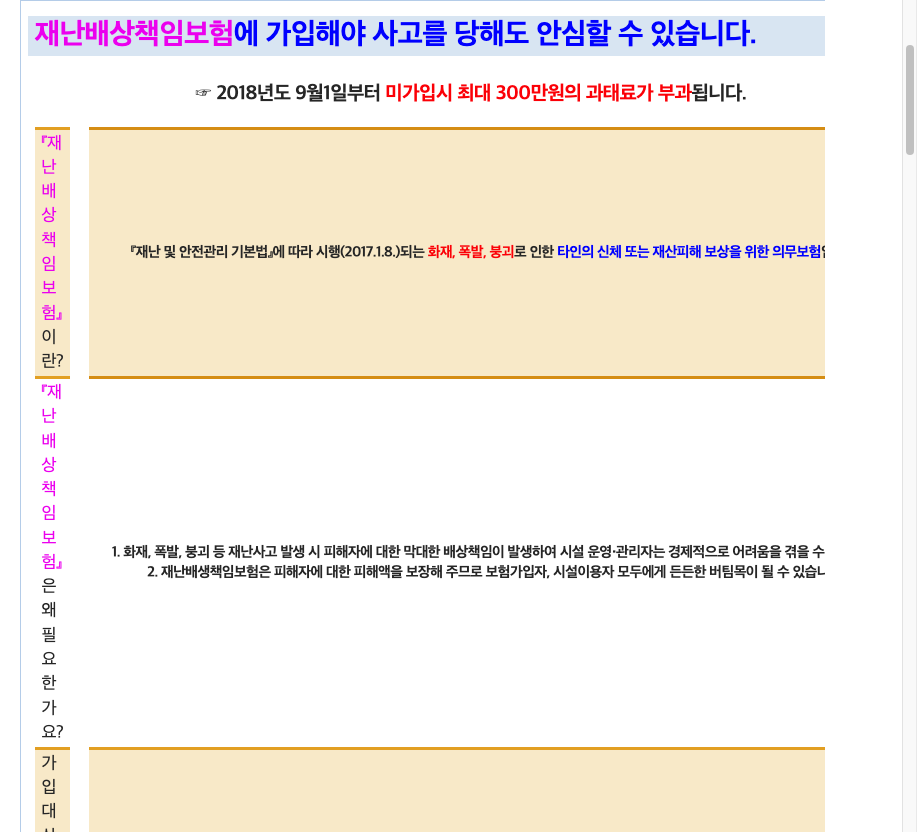
다중이용업소 화재배상책임보험은 따로 있습니다. 다중이용업주가 화재(폭발 포함)로 다른 사람이 죽거나 다치거나 재산 피해를 입은 경우를 대비해 드는 책임보험입니다. 휴게음식점·제과점·일반음식점도 다중이용업 업종에 들어가며, 영업장 면적과 층 기준은 관할 소방서에서 확인합니다.
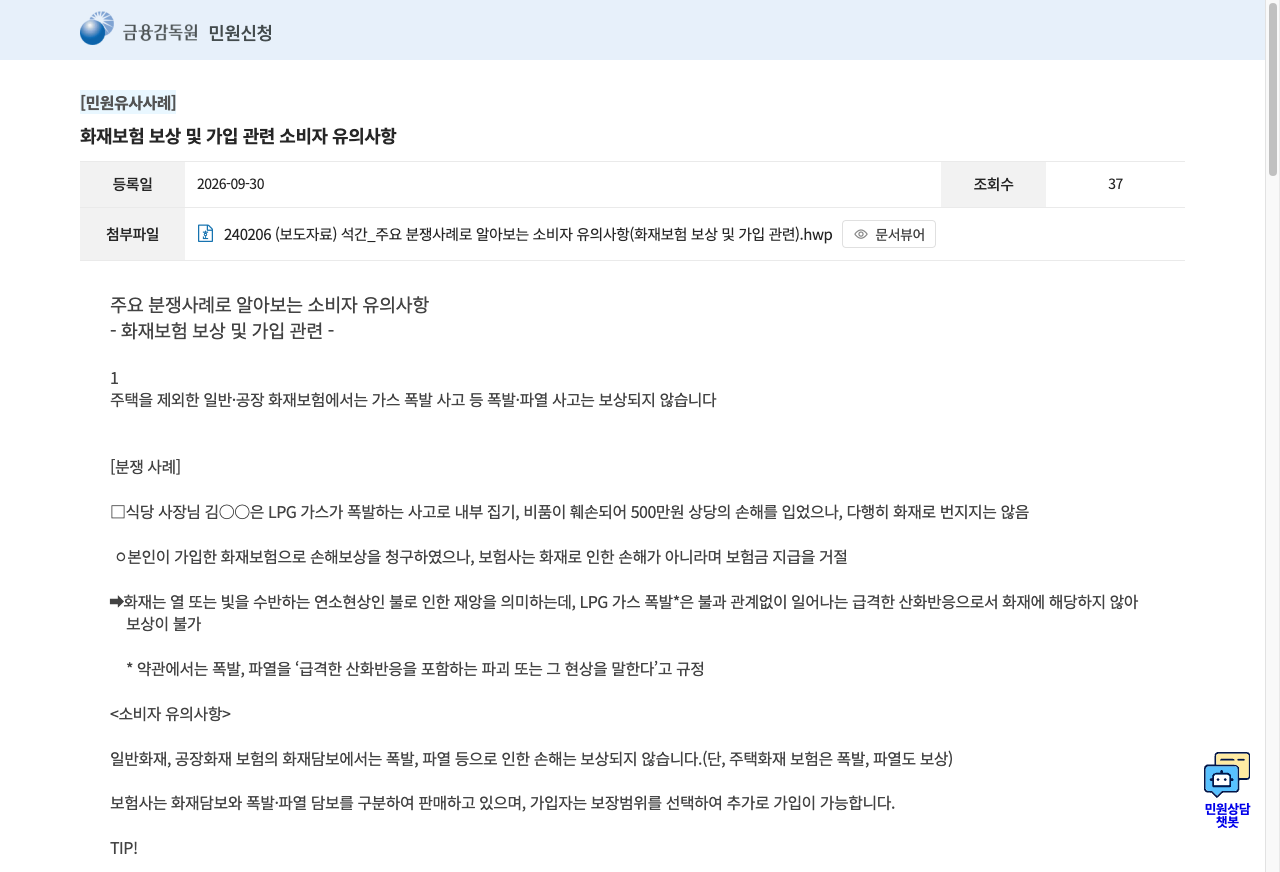
한계도 있습니다. 100㎡ 미만이거나 2층 이상인 음식점은 재난배상책임보험 의무 대상에서 빠집니다. 반대로 한쪽만 들어 두면 다른 쪽 의무가 남을 수 있어서, 음식점 화재보험 의무는 두 제도를 각각 대조해야 합니다.
의무보험과 일반보험 차이
의무보험은 손님·이웃 같은 타인의 피해를 보상하고, 일반 화재보험은 내 건물·집기 손해를 보상합니다. 그래서 의무보험만 있으면 주방 설비가 타도 보상받지 못할 수 있습니다.
| 구분 | 재난배상책임보험 | 화재배상책임보험 |
|---|---|---|
| 근거 법령 | 재난 및 안전관리 기본법 | 다중이용업소 안전관리 특별법 |
| 음식점 대상 | 1층 일반·휴게음식점 100㎡ 이상 | 다중이용업소 해당 영업장(소방서 확인) |
| 보상 대상 | 타인의 인명·재산 피해 | 화재(폭발 포함)로 인한 타인 피해 |
| 사망 한도 | 종합포털 확인 | 1인당 1억5천만원 |
※ 2026년 10월 기준, 행정안전부 재난안전의무보험 종합포털·다중이용업소 안전관리 특별법 시행령
일반 화재보험은 상품마다 담보가 다릅니다. 한 보험사의 사업장 패키지 약관은 기본 계약에서 화재 직접손해, 소방손해, 피난손해, 잔존물 제거비용, 비용손해를 보상하고, 선택 계약으로 시설소유(관리)자 배상책임과 음식물 배상책임을 둡니다. 가입금액, 자기부담금, 갱신 시점, 특약 구성, 보험증권의 담보 목록이 상품마다 달라 비교 기준이 됩니다.
👉 다음 글: 1일 자동차보험 가입 방법, 안 되는 경우 먼저 확인
가입 전 확인 순서
영업장 면적과 층을 먼저 확인한 뒤 의무보험별로 대조하는 순서가 가장 빠릅니다.
- 영업신고증이나 건축물대장에서 영업장 바닥면적과 층을 확인합니다.
- 재난안전의무보험 종합포털에서 재난배상책임보험 대상 업종·면적과 대조합니다.
- 관할 소방서에 다중이용업소 해당 여부와 화재배상책임보험 대상인지 묻습니다.
- 현재 보험증권에서 사망·부상·재산 한도와 보험기간을 확인합니다.
- 일반 화재보험에 내 집기·인테리어 담보가 들어 있는지 약관에서 찾습니다.
준비물 체크
- 영업신고증
- 건축물대장 또는 영업장 면적 확인 서류
- 현재 가입한 보험증권과 약관
- 임대차계약서(건물 소유 여부 확인용)
누수 피해 보장 범위
누수는 의무보험의 대표 보상 사유가 아니므로, 음식점 화재보험 누수 피해는 시설소유(관리)자 배상책임 같은 선택 담보로 따져 봅니다. 의무보험 안내가 드는 사고는 화재·폭발·붕괴 쪽입니다.
시설소유(관리)자 배상책임은 소유·사용·관리하는 시설에서 생긴 우연한 사고로 타인의 신체나 재물에 손해가 났을 때 법률상 배상책임을 보상하는 담보입니다. 윗집·아랫집 사이의 누수가 여기에 들어가는지는 약관 문구와 면책 조항에 따라 달라 보험사 확인이 필요합니다.
| 상황 | 먼저 볼 담보 |
|---|---|
| 화재로 손님이 다침 | 의무보험 대인 보상 |
| 화재로 옆 가게 재산이 탐 | 의무보험 대물 보상 |
| 주방 설비·집기가 탐 | 일반 화재보험 직접손해 |
| 누수로 이웃 매장 피해 | 시설소유(관리)자 배상책임 약관 |
| 음식 때문에 손님 탈 | 음식물 배상책임 특약 |
※ 2026년 10월 기준, 보험사 사업장 패키지 약관 구성 예시. 실제 보상은 개인 계약에 따라 다릅니다.
미가입 과태료와 한도
재난배상책임보험은 60일을 넘겨 가입하지 않으면 120만원에 61일째부터 하루 6만원이 더해집니다(종합포털 안내, 2026년 10월 기준). 대상인데 갱신일을 놓쳤다면 공백 기간부터 계산되므로 만기일을 달력에 적어 두는 방법이 있습니다.
화재배상책임보험 보험금액은 시행령 제9조의3에 따라 사망 피해자 1명당 1억5천만원 범위(손해액이 2천만원 미만이면 2천만원), 재산손해 사고 1건당 10억원 범위입니다. 대통령령 제36432호로 2026년 6월 23일 개정, 2026년 7월 1일 시행됐습니다. 부상·후유장애는 시행령 별표의 등급별 금액을 따릅니다.
이전에 가입한 계약이 어느 한도로 묶여 있는지는 증권마다 다를 수 있습니다. 개인별 적용 여부와 세부 사항은 공식 누리집과 보험사·소방서에서 확인합니다.
공식 사이트에서 확인출처: 행정안전부 재난안전의무보험 종합포털, 국가법령정보센터 다중이용업소의 안전관리에 관한 특별법 시행령, 삼성화재 사업장 패키지 보험 약관 자료


